O fator R é o cálculo utilizado para determinar em qual Anexo do regime tributário Simples Nacional uma empresa se enquadra.
Baseado no seu resultado, atividades pertencentes ao Anexo V podem se enquadrar no Anexo III e, com isso, pagar menos impostos.
É um benefício que veio com a nova alteração da Lei Complementar 123/06, inserindo o Art. 18 que explica que:
A empresa que a Folha Bruta Total dos últimos 12 meses anteriores ao período de apuração for maior ou igual a 28% do valor da receita bruta total deste mesmo período,
a empresa passa a ser tributada pro Anexo III do Simples Nacional. Isto garante, por exemplo, na primeira faixa uma redução de 9,5% na alíquota do DAS.
Cada atividade (CNAE) que o cliente possui no seu CNPJ é colocado numa tabela de Anexos no Simples Nacional. Essa tabela determina qual será o percentual de imposto que o cliente pagará em cima da DAS (nota fiscal emitida no mês).
Para seu ramo de atuação, você possui atividades que estão no Anexo V do Simples Nacional por serem atividades de inteligência e de risco, por isso possuem o valor um pouco mais alto de tributação.
Vou te mandar os prints pra ficar melhor a visualização:
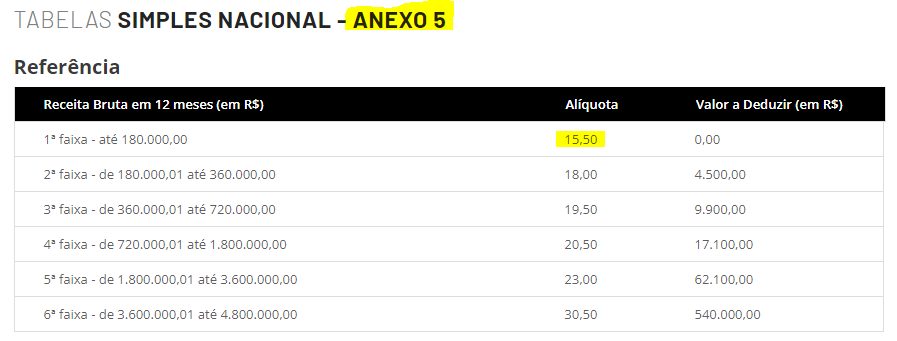
O que acontece é que o Simples Nacional entende que para a maior parte das microempresas, 15,5% é um percentual muito alto! Então por isso existe o FATOR R, ele é um cálculo bem preciso que determina que para essas atividades do Anexo 5 seja possível reduzir o imposto para 6% por meio do pró-labore.
O Fator R funciona da seguinte maneira:
- Primeiramente, é necessário somar sua folha salarial dos últimos 12 meses que antecedem o Período de Apuração.
(Suponhamos que esse mês seja 01/2022, você deve somar tomar as folhas de pagamento de de 01 a 12 de 2021)
- Em seguida é preciso fazer o levantamento da receita BRUTA dos mesmos 12 meses.
Feito Isso, podemos calcular:
Fator R= Folha ( 12 meses ) / Receita Bruta ( 12 meses ) x 100 =
Para que fique mais claro, veja um exemplo:
Folha ( 12 Meses ) = 30.000
Receita Bruta ( 12 Meses ) = 120.000
Fórmula : 30.000 / 120.000 = 0,25 x 100 = 25%
Nesse caso o percentual ficou em 25% e essa empresa não de enquadraria no Fator R.
Veja um novo exemplo:
Folha (12 meses ) = 34.000
Receita Bruta = 120.000
Fórmula : 34.000 / 120.000 = 0,28 x 100 = 28%
Esse Empresa poderia utilizar o Fator R e poderá ter uma redução de 9,5% na alíquota do DAS.
Portanto se o resultado for menor que 28% Sua empresa deverá permanecer no Anexo V. Entretanto, caso o percentual seja igual ou superior a 28% o anexo III será aplicado e sua empresa terá a redução da alíquota da DAS.
Por isso, é muito importante deixarmos o cliente ciente que mesmo quando não tenha faturamento, o ideal é informar um pró-labore de pelo menos um salário mínimo para não prejudicar o cálculo e precisar de ajustes para que não fique abaixo dos 28%!
Caso sua empresa tenha menos que 12 meses é necessário enviar um e-mail para suporte@senhorcontabil.com.br para que nossos especialistas possam analisar.
Vale a pena ter muita calma para fazer esse cálculo e entender seus números.
Mas se você ficar com dúvidas procure nossos especialistas!! 